会社を設立するときは、登記する本店所在地を決める必要があります。候補になりやすいのは、自宅、バーチャルオフィス、レンタルオフィス、一般的な賃貸オフィスなどです。ただし、本店所在地は単に「郵便物を受け取る住所」を決める話ではありません。
会社設立後は、本店所在地が登記事項となり、国税庁の法人番号公表サイトでも会社の基本情報として公開されます。さらに、後から本店を移転すれば変更登記が必要になり、住所変更に伴う各種手続や取引先への連絡なども発生します。そのため、小さな会社では「今すぐ使える住所か」だけではなく、「会社の公式住所としてある程度使い続けられるか」まで考えて決めることが重要です。この記事では、自宅・バーチャルオフィス・レンタルオフィス・賃貸オフィスを、本店所在地として使う場合の違いを整理します。
- 本店所在地は「今いちばん安い住所」ではなく、会社住所として使い続けやすいかで判断する
- 自宅・バーチャルオフィス・レンタルオフィス・賃貸オフィスは、公開・契約・郵便・継続性・移転コストで比較する
- 本店所在地と実際に働く場所は、必ずしも同じにする必要はない
- 後から本店を移すと登記や各種住所変更が発生するため、設立前に「その住所を何年使うか」も考える
本店所在地は会社設立時だけの設定ではありません。会社の公式住所として公開され、登記・郵便・契約などで継続的に使う基礎情報として考えると判断しやすくなります。
まず結論|本店所在地は「今安い住所」ではなく「会社住所として使い続けられるか」で決める
設立前の大まかな判断としては、次のように整理できます。
| 会社の状況 | 最初に検討しやすい本店所在地 |
|---|---|
| 自宅住所が会社情報として公開されても大きな問題がなく、近い将来の転居予定も少ない | 自宅 |
| 常設の物理オフィスは不要だが、自宅住所を会社住所として公開したくない | バーチャルオフィス |
| 会社住所と日常的な執務場所を同じにし、1人~数人で利用できる場所も欲しい | レンタルオフィス |
| 専用の執務空間が必要で、中長期的に同じ拠点を利用する予定がある | 賃貸オフィス |
もちろん、この表だけで決めることはできません。たとえば、自宅で法人登記できるかどうかは、登記制度の話だけではなく、賃貸借契約やマンションの管理規約などの確認も必要です。また、許認可等が必要な事業では、法人登記が可能な住所でも事業所要件を満たせない場合があります。そこで、本店所在地を決めるときは、料金より先に次の7項目を確認します。
本店所在地を決める前に確認したい7項目
| 判断軸 | 確認すること |
|---|---|
| 1.公開 | この住所が会社の本店所在地として公開されてもよいか |
| 2.継続性 | 数か月~1年程度ですぐ住所変更する可能性が高くないか |
| 3.契約 | 法人登記・事業利用が賃貸借契約やサービス利用規約上認められているか |
| 4.許認可 | 必要な許認可・届出等がある場合、その事業所要件を満たせるか |
| 5.郵便 | 会社宛の郵便物を安定して受け取れるか |
| 6.実務 | 金融機関・取引先等から所在地について確認されたときに、事業実態を説明できるか |
| 7.移転コスト | 後から住所を変更する場合の登記・届出・取引先対応等を許容できるか |
小さな会社では、初期費用や月額料金を抑えることも大切です。ただし、料金が安くても半年後に本店移転する可能性が高い住所であれば、移転登記や各種住所変更の負担まで含めると、必ずしも最も安い選択になるとは限りません。本店所在地は「現在の料金」と「会社住所として使える期間」の両方を見るという考え方を持っておくと、設立後の手戻りを減らしやすくなります。
本店所在地とは?実際に働く場所と同じでなくてもよい
会社の本店所在地は、会社法・商業登記上の会社住所として扱われる重要な情報です。株式会社は、本店所在地で設立登記を行うことによって成立し、設立登記では「本店及び支店の所在場所」が登記事項となります。法務省は株式会社の設立手続について、本店所在地を管轄する登記所へ申請すること、本店及び支店の所在場所を登記することを案内しています。
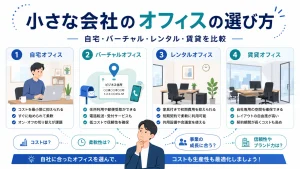
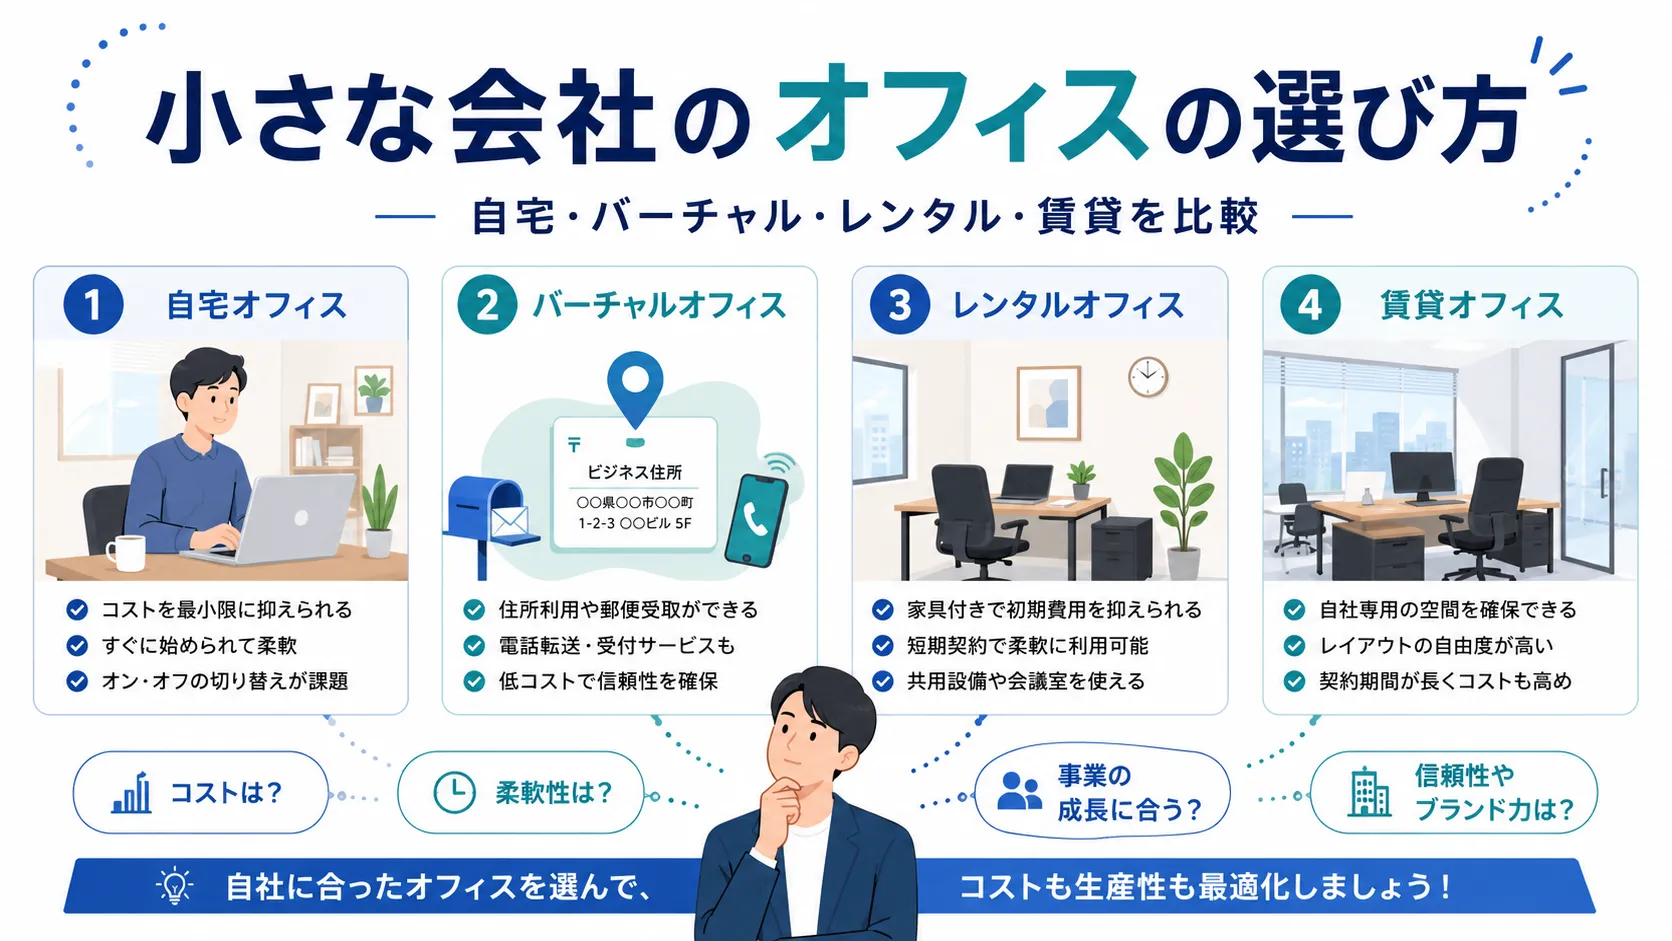
一方で、登記する本店所在地と、代表者や社員が普段仕事をする場所は必ずしも一つにまとめる必要はありません。オフィス全体の選び方から整理したい場合は、小さな会社のオフィスの選び方もあわせて確認すると、住所と執務場所を分けて考えやすくなります。たとえば、会社の本店所在地にはバーチャルオフィスを利用し、日常業務は自宅や顧客先で行うという構成も考えられます。そのため、本店所在地を決める記事では、「どこで仕事をするか」よりも、どの住所を会社の公式住所として登記・公開し、継続的に使うかに焦点を当てて考えます。
自宅・バーチャル・レンタル・賃貸を本店所在地として比較
4つの候補を、本店所在地として利用する観点から比較すると次のようになります。
| 比較項目 | 自宅 | バーチャルオフィス | レンタルオフィス | 賃貸オフィス |
|---|---|---|---|---|
| 新たな住所契約 | 原則不要 | 必要 | 必要 | 必要 |
| 物理的な執務場所 | 自宅にあり | 原則として別に必要 | あり | あり |
| 自宅住所の公開回避 | できない | しやすい | しやすい | しやすい |
| 法人登記 | 契約・規約等の確認が必要 | 登記可能なプランか確認 | 契約内容を確認 | 契約内容を確認 |
| 郵便 | 自宅で受取 | サービス条件による | 施設・プランによる | 自社で受取 |
| 住所の継続性 | 転居予定に左右される | サービス・契約継続に左右される | 拠点変更・契約期間に左右される | 賃貸契約期間に左右される |
| 固定費 | 抑えやすい | 比較的抑えやすい傾向 | プラン・立地等による | 比較的大きくなりやすい |
重要なのは、どれか一つが常に優れているわけではないことです。本店所在地だけが必要な会社と、物理的なオフィスも必要な会社では、合理的な選択が変わります。
自宅を本店所在地にしやすい会社
自宅を本店所在地にすると、新たに会社住所を確保するための契約が不要なため、設立初期の固定費を抑えやすくなります。特に次のような状況では、検討しやすいでしょう。
- 代表者1人を中心に事業を行う
- 自宅を日常的な仕事場所として使える
- 自宅住所が会社情報として公開されても大きな問題がない
- 近い将来に転居する可能性が低い
- 賃貸借契約や管理規約等で問題がないことを確認できる
一方、自宅住所を本店所在地にする場合には、プライバシーと将来の転居を特に確認したいところです。会社の本店所在地は、国税庁の法人番号公表サイトで「商号又は名称」「本店又は主たる事務所の所在地」「法人番号」の基本3情報として公表されます。
そのため、自宅を本店所在地にする場合は、会社名から検索されたときに自宅所在地が会社情報として確認できることも踏まえて判断する必要があります。自宅を候補にする場合は、自宅で法人登記するメリット・デメリットで、住所公開・賃貸借契約・マンション管理規約・転居時の負担を確認できます。
バーチャルオフィスを本店所在地にしやすい会社
バーチャルオフィスは、常設の専用オフィスは必要ないものの、自宅とは別の会社住所を確保したい場合に検討しやすい選択肢です。たとえば次のような会社です。
- 日常的な仕事は自宅や顧客先等で行える
- 自宅住所を会社情報として公開したくない
- 物理的な専用オフィスを毎日使う必要がない
- 会社宛郵便を受け取る仕組みが必要
- 設立初期の固定費をできるだけ抑えたい
ただし、バーチャルオフィスであればどの契約でも法人登記に使えるとは限りません。登記可能なプランか、郵便物をどのように受け取るのか、最低利用期間や解約条件はどうなっているかなどを確認します。また、本店所在地として使う場合は「安く契約できるか」だけではなく、会社住所としてどの程度継続して使う想定なのかも重要です。サービス変更のたびに本店所在地まで変わる運用になると、移転登記や住所変更の負担が発生するためです。
ここではサービス名の比較には踏み込まず、本店所在地として利用するときに確認したい条件に絞ります。
レンタルオフィスを本店所在地にしやすい会社
レンタルオフィスは、本店所在地と実際に仕事をする場所を同じにしたい一方、一般的な賃貸オフィスを一から整える負担は抑えたい会社に向いています。
- 1人~数人程度の物理的な執務場所が必要
- 自宅とは別に会社の拠点を持ちたい
- 家具や通信環境等が整った場所から始めたい
- 来客や会議に対応できる場所も必要
一方、執務場所としての柔軟性と、本店所在地としての安定性は分けて考えた方がよいでしょう。数か月単位で拠点を変更できることは働く場所として便利でも、そのたびに登記住所まで変更すれば、本店移転の手続が必要になります。レンタルオフィスを本店所在地として使う場合は、料金や設備だけでなく、法人登記の可否、契約期間、拠点移動時の住所の扱い、郵便対応まで確認します。
賃貸オフィスを本店所在地にしやすい会社
一般的な賃貸オフィスは、自社専用の物理的なオフィスが必要で、中長期的にその拠点を利用する予定がある会社では、本店所在地と実際の執務場所を一致させやすい選択肢です。
- 複数名の社員が継続的に出社する
- 専用の会議・来客スペースが必要
- 書類・設備・在庫等を置く場所が必要
- 自社に合わせたレイアウトや設備が必要
- 中長期的に同じ拠点を使用する予定がある
ただし、本店住所を安定させることだけを目的に、必要以上に大きな賃貸オフィスを持つ必要はありません。小さな会社では、専用オフィスを持つことで得られる業務上のメリットと、賃料・共益費・初期費用・設備費等の固定負担を比較して判断します。
本店所在地は会社情報として公開される
本店所在地を決めるときに見落としたくないのが、公開情報になるという点です。国税庁法人番号公表サイトでは、法人番号を指定した法人等について、次の基本3情報を公表しています。
- 商号又は名称
- 本店又は主たる事務所の所在地
- 法人番号
新たに設立登記した法人についても、国税庁は基本3情報を法人番号公表サイトへ掲載することを案内しています。
国税庁法人番号公表サイト「法人設立ワンストップサービスを利用して新しく法人の設立登記をされた方へ」
そのため、本店所在地は「取引先にだけ伝える住所」ではありません。特に自宅を本店所在地にする場合は、設立前に住所公開について検討しておく必要があります。
代表取締役等住所非表示措置を使っても本店所在地が隠れるわけではない
2024年10月1日から、株式会社では一定の要件の下で、代表取締役等の住所の一部を登記事項証明書等に表示しない「代表取締役等住所非表示措置」が始まりました。ただし、これは代表取締役等の個人住所に関する制度です。会社の本店所在地そのものを非表示にする制度ではありません。
したがって、自宅を会社の本店所在地として登記した場合、「代表者住所の非表示措置を使えば会社の自宅住所も公開されなくなる」とは考えないようにしてください。なお、法務省は、この措置を利用すると代表者住所を登記事項証明書等で証明できなくなるため、融資や不動産取引等で一定の影響が生じる可能性があることも案内しています。
定款には本店所在地をどこまで書く?
本店所在地を考えるときは、実際の住所だけでなく、定款にどこまで記載するかという論点もあります。法務省の株式会社の定款記載例では、次のような例が示されています。
当会社は、本店を○県○市に置く。
そして、定款に定める本店所在地は最小行政区画まででもよいとされています。その場合は、発起人の過半数によって、番地等まで含む具体的な本店所在場所を別途決定します。
合同会社についても、法務局は、本店所在地を最小行政区画までしか定款に定めていない場合には、設立時に具体的な本店所在場所を決定するための書面が必要になることを案内しています。
法務局「合同会社の設立の登記申請(オンライン申請)に必要な添付書面情報」
定款を最小行政区画までにしておくと、同一区域内の移転で定款変更が不要になる場合がある
定款に本店所在地をどこまで書くかは、将来の移転にも関係します。株式会社について法務局の本店移転登記の記載例では、定款に本店所在地を最小行政区画まで定めている場合、その最小行政区画内で本店を移転するときは、定款変更のための株主総会決議が不要になることが示されています。
合同会社についても、定款に最小行政区画までを規定しており、その区域内で移転するときは、定款変更が不要となる場合があります。
この記事は定款作成そのものを解説する記事ではありませんが、本店所在地を設立時にどこまで定款へ書くかによって、将来の移転時の手続が変わることがある点は知っておくとよいでしょう。
本店所在地を後から変えると移転登記が必要
本店所在地は、一度決めたら永久に変更できないわけではありません。ただし、会社設立後に本店を移転した場合は、変更登記が必要になります。法務局は、株式会社の本店移転についてオンライン申請を含む手続を案内しています。
また、国税庁の登録免許税の税額表では、本店または支店の移転登記について1か所につき3万円とされています。
したがって、「設立時はとりあえずこの住所にして、すぐ別の場所へ移せばよい」と考える場合も、移転時の費用と手続を織り込んでおく必要があります。
管轄外へ本店移転すると旧所在地・新所在地の双方で登記が必要になる
さらに、本店を別の登記所の管轄区域へ移す場合は、同じ管轄内での移転より手続が増えます。法務局は、株式会社が他の登記所の管轄へ本店を移した場合、旧本店所在地で移転登記を行うとともに、新本店所在地でも所定の登記を行い、両方の申請を同時に行う仕組みを案内しています。
登録免許税は本店移転1か所につき3万円であるため、管轄外移転では旧・新の本店所在地に関する登記を合わせ、登録免許税が合計6万円となるのが一般的です。さらに実際の会社運営では、登記だけでなく、必要に応じて各種届出、契約先、取引先、請求書、Webサイト、郵便物などの住所変更も発生します。本店移転のコストは、登録免許税だけではなく「会社住所を変えることで生じる手戻り全体」で考えるのが現実的です。
「その住所を何年使うか」まで考えて決める
小さな会社の本店所在地を選ぶときに、特に重視したいのがその住所を会社住所として使う想定期間です。たとえば、同じ自宅でも、数年間住み続ける予定の持ち家と、半年後に転居する可能性が高い賃貸住宅では、本店所在地としての使いやすさが違います。同じように、レンタルオフィスやバーチャルオフィスでも、短期間で別拠点へ移る可能性が高いのか、会社住所として一定期間使い続ける予定なのかで判断が変わります。経営企画の観点では、住所の月額料金だけを見るより、本店所在地としての想定寿命と、変更した場合の手戻りを合わせて見る方が合理的です。
ただし、本店移転を避けることだけを目的に、最初から必要以上に高額なオフィスを借りる必要もありません。大切なのは、今の会社に必要な条件を満たしながら、将来移転することになっても許容できる負担に収まる住所を選ぶことです。
法人登記できることと、賃貸契約・許認可等は別問題
本店所在地を決める際は、複数のルールを混同しないことも重要です。特に、次の3つは別々に確認します。
- 商業登記上、本店として登記すること
- 賃貸借契約・管理規約・サービス利用規約上、その住所を事業や法人登記に使えること
- 自社の許認可・届出等に必要な事業所要件を満たすこと
たとえば、登記申請が受理されることと、特定の許認可等に必要な事業所要件を満たすことは同じではありません。法務省の定款記載例でも、事業について官公庁等の許認可・登録・届出等が必要な場合は、関係官公庁等へ事前確認するよう案内しています。また、登記申請が受理された場合であっても、許認可等との関係で問題になる場合があると注意しています。
許認可等が必要な事業では、「この住所は法人登記可能」と書かれていることだけで判断せず、所管行政庁等の最新情報を確認してください。
同じ住所を使う会社がいても登記できる?
バーチャルオフィスやレンタルオフィスでは、複数の会社が同じ住所を本店所在地として利用する場合があります。「同じ住所を使う会社が既にあると登記できないのでは」と心配になるかもしれません。法務省は、同一場所における同一商号の登記が禁止されているため、同一本店所在地に同一商号の会社があるかどうかを調査する必要があると案内しています。
つまり、他社と住所が同じという理由だけで直ちに設立登記ができなくなるわけではありません。問題になるのは同一の本店所在地で同一商号を登記する場合です。会社設立前には、商号と本店所在地の組み合わせについても確認しておくと安心です。
法人口座や各種審査は「住所だけ」で結果を断定しない
バーチャルオフィスなどを検討していると、「この住所では法人口座を作れない」「このオフィスなら融資を受けやすい」といった情報を目にすることがあります。しかし、金融機関や各サービスの審査は、事業内容、事業実態、提出書類、取引状況その他さまざまな事情を踏まえて個別に行われます。したがって、本店所在地だけを理由として審査結果を断定するのは適切ではありません。小さな会社として重要なのは、なぜその本店所在地を使っているのか、実際の事業をどこでどのように行っているのかを説明できる状態にしておくことです。
法人口座の審査結果は住所だけで決めつけず、利用を検討する金融機関の最新の公式情報と、自社の事業実態・提出書類を確認してください。
迷ったときの本店所在地決定フロー
料金比較の前に、次の順番で候補を絞ると判断しやすくなります。
本店所在地は会社情報として公開されます。自宅所在地の公開を避けたい場合は、自宅以外の住所を候補にします。
住所だけ必要ならバーチャルオフィスも候補です。日常的な執務場所も必要ならレンタルオフィスや賃貸オフィスまで広げます。
自宅なら賃貸借契約や管理規約、オフィスサービスなら契約プランや利用規約を確認します。
許認可・登録・届出が必要な事業では、法人登記の可否とは別に、所管行政庁等が示す事業所要件を確認します。
会社宛郵便を誰が受け取るのか、転送の必要性や受取対象の制限まで確認します。
半年後に変更する可能性が高いのか、数年間使う想定なのかを考えます。
将来本店を移す場合の登記費用、各種変更手続、取引先対応まで含めて判断します。
この7段階を確認してから料金を見ると、単純な月額の安さだけで本店所在地を決めにくくなります。
本店所在地は「会社住所としての寿命」と「変更時の手戻り」で考える
会社設立時の本店所在地には、自宅・バーチャルオフィス・レンタルオフィス・賃貸オフィスなど複数の選択肢があります。どれが正解かは、会社の状況によって異なります。自宅住所の公開に問題がなく、転居予定も少ないなら、自宅は固定費を抑えやすい選択肢です。
自宅を公開したくない一方で専用の物理オフィスが不要なら、バーチャルオフィスを検討できます。実際に働く場所も必要ならレンタルオフィス、中長期的な専用拠点が必要なら賃貸オフィスが候補になります。ただし、本店所在地は会社設立時だけ使う情報ではありません。会社の公式住所として公開され、登記・郵便・契約その他のさまざまな場面で使い続ける基礎情報です。
そのため、設立時の月額料金だけではなく、次の2つを必ず考えてください。
- その住所を会社の本店所在地としてどの程度使い続けられるか
- 変更することになった場合、どの程度の手戻りを許容できるか
最初から一生使える住所を選ぶ必要はありません。一方で、数か月後に移転する可能性が高い住所を安さだけで選ぶ必要もありません。
今の会社に必要な条件を満たしながら、一定期間使い続けられ、必要になれば合理的な負担で変更できる住所を選ぶ。
これが、小さな会社が設立時の本店所在地を決めるときの基本的な考え方です。
関連記事
本店所在地を決める前後で確認したい記事です。現在の検討状況に近いものから確認してください。
よくある質問
- 本店所在地と実際に働く場所は同じでなければいけませんか?
-
必ずしも同じとは限りません。本店所在地は会社の公式住所として登記する場所で、実際の執務場所を別にする構成も考えられます。ただし、契約条件や許認可等の事業所要件は別に確認してください。
- 自宅を本店所在地にすると住所は公開されますか?
-
国税庁法人番号公表サイトでは、本店または主たる事務所の所在地が基本3情報の一つとして公表されます。自宅を本店所在地にする場合は、会社名と自宅所在地が公開情報として結び付く点を踏まえて判断します。
- 本店所在地は設立後に変更できますか?
-
変更できます。ただし本店移転登記が必要になり、登録免許税のほか、各種届出や取引先・Webサイト等の住所変更が発生する場合があります。
- 定款には番地まで本店所在地を書く必要がありますか?
-
法務省の定款記載例では、本店所在地を最小行政区画まで記載する形が示されています。具体的な本店所在場所は別途決定できます。実際の定款作成時は最新の法務省・法務局資料を確認してください。
この記事で確認した主な一次資料
- 法務省「株式会社の設立手続(発起設立)について」
- 法務省「株式会社 定款の記載例」
- 法務局「合同会社の設立の登記申請(オンライン申請)に必要な添付書面情報」
- 法務省「代表取締役等住所非表示措置について」
- 国税庁法人番号公表サイト「法人番号とは」
- 国税庁法人番号公表サイト「法人設立ワンストップサービスを利用して新しく法人の設立登記をされた方へ」
- 法務局「株式会社 本店移転登記申請書記載例」
- 法務局「合同会社 本店移転登記申請書記載例」
- 法務局「株式会社の本店移転の登記をしたい方」
- 法務局「よくあるご質問等<商業・法人登記関係>」
- 国税庁「No.7191 登録免許税の税額表」
- 法務省「会社法の施行に伴う会社登記についてのQ&A」
- 法務省「定款の記載例」
登記、許認可、契約条件、税額その他の制度・サービス内容は変更される場合があります。実際に会社設立、本店移転、物件・サービスの契約等を行う際は、法務省・法務局・国税庁その他の関係機関および各サービス提供事業者の最新情報をご確認ください。